

El auge del almacenamiento de energía industrial y comercial en China: Perspectivas del mercado 2025
Introducción
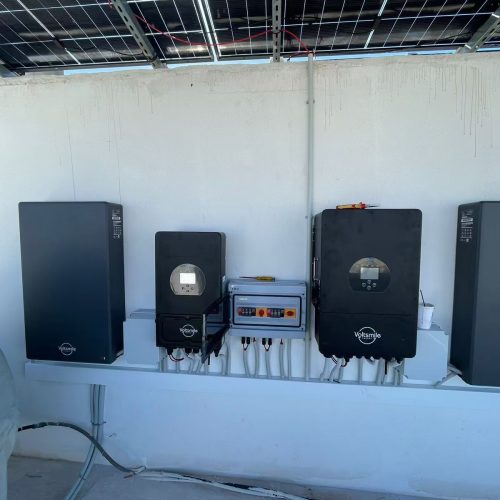
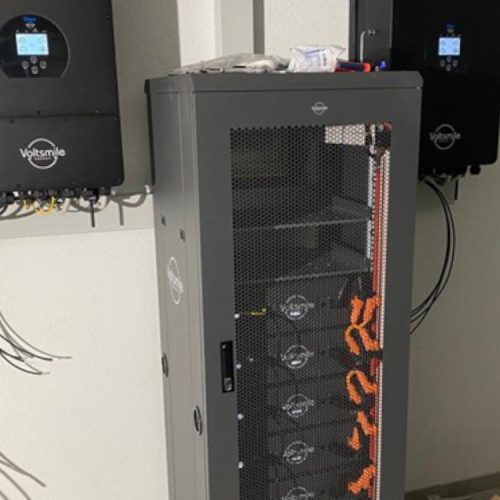
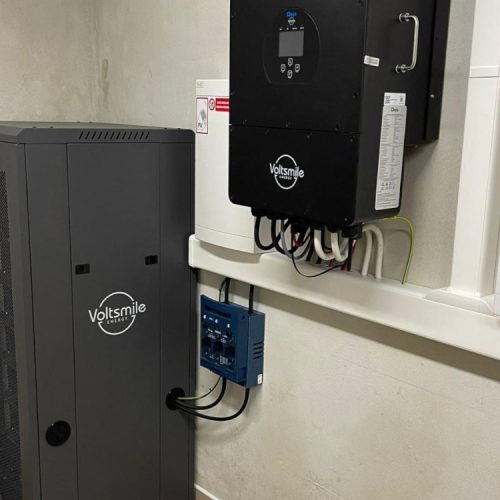
El sector del almacenamiento de energía industrial y comercial (I&C) en China está experimentando un crecimiento sin precedentes, impulsado por el aumento de los costes de la electricidad, los incentivos políticos y la urgente necesidad de resiliencia energética. Para 2025, se prevé que el mercado supere los 2.000 millones de euros. 20 GWh anualmente, con Voltsmile se posiciona como un innovador clave en soluciones de almacenamiento escalables e impulsadas por IA. Este artículo explora las fuerzas tecnológicas, económicas y reguladoras que configuran el panorama del almacenamiento de energía I&C en China.
1. Dinámica del mercado: Por qué China lidera el almacenamiento de energía en I&C
1.1 Vientos de cola políticos
- Doble objetivo de carbono: La promesa de neutralidad de carbono de China para 2060 ha acelerado los mandatos para la integración de renovables, con provincias como Guangdong exigiendo Capacidad de almacenamiento 10% para nuevos proyectos solares/eólicos.
- Tarifas por tiempo de uso (TOU): Ampliación de las diferencias de precios entre horas punta y valle (por ejemplo, 1,50 yenes/kWh en hora punta frente a 0,30 yenes/kWh en hora valle. en Zhejiang) hacen que el almacenamiento sea económicamente viable.
- Subvenciones: Los gobiernos locales ofrecen 0,3-0,5 yenes/kWh incentivos para proyectos de reducción de picos.
1.2 Factores económicos
- Gran demanda de energía industrial: Centros de fabricación (por ejemplo, Jiangsu, Shandong) cara 8-12% aumento anual del coste de la electricidadempujando a las fábricas hacia el almacenamiento.
- Mejora del ROI: Los sistemas avanzados de iones de litio Periodos de amortización <5 añosde más de 7 años en 2020.
2. Tecnologías clave que reconfiguran el sector
2.1 Dominio del ión-litio
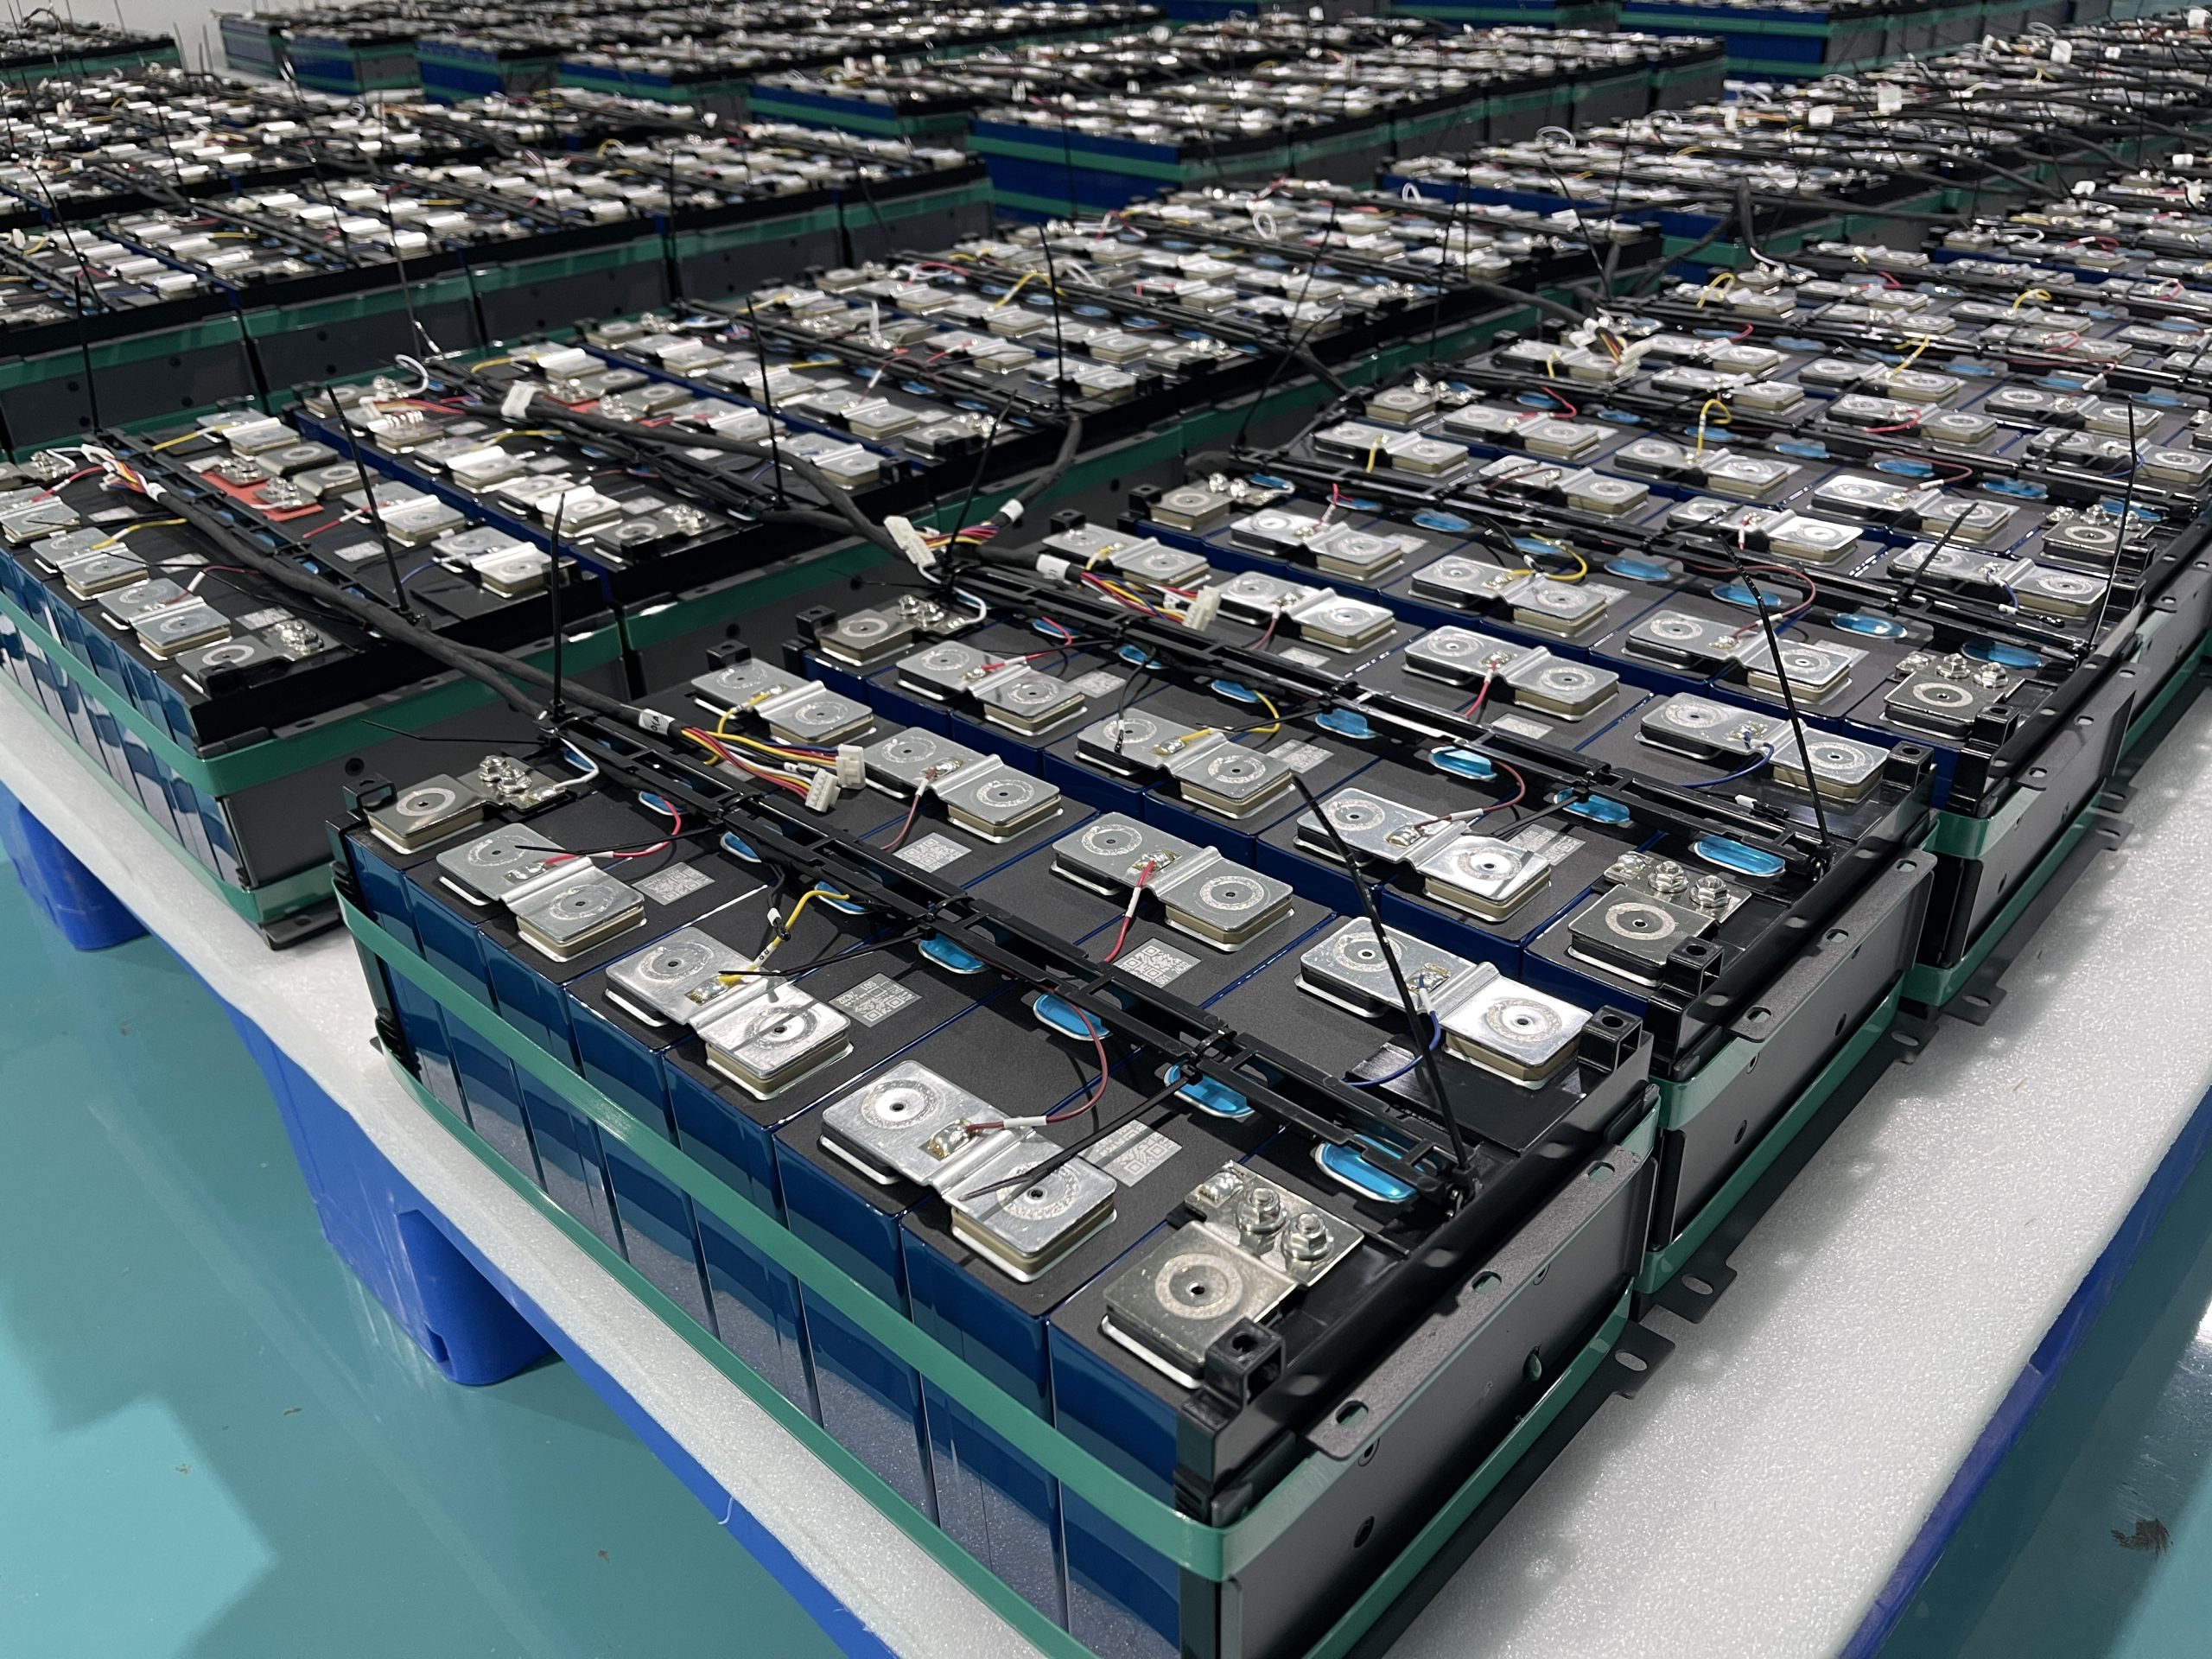
- Baterías LFP: CATL, BYD y Voltsmile's Células 300Ah+ dominan por seguridad (>5.000 ciclos) y coste (0,8 yenes/hora en 2025).
- Sistemas híbridos: Las microrredes de solar+almacenamiento reducen la factura energética un 40-60% para las fábricas textiles de Fujian.
2.2 IA y digitalización
- EMS inteligente de Voltsmile: El aprendizaje automático optimiza los ciclos de carga/descarga, lo que aumenta la rentabilidad de la inversión al 15-20% frente a los sistemas convencionales.
- Blockchain para el comercio P2P: Proyectos piloto en Shenzhen permiten a las fábricas intercambiar energía almacenada a través de las redes provinciales.
3. Retos y soluciones
3.1 Integración en la red
- Regulación de la frecuencia: Voltsmile's Baterías con clasificación 2C apoyar la estabilidad de la red en los parques eólicos de Mongolia Interior.
- Normalización: China GB/T 36276-2023 normas mejoran la interoperabilidad.
3.2 Seguridad y reciclaje
- Prevención del embalamiento térmico: La tecnología del separador cerámico de Voltsmile reduce el riesgo de incendio en un 50%. 90%.
- Reciclaje en circuito cerrado: Las asociaciones con GEM permiten 95%+ recuperación de material de baterías retiradas.
4. Tendencias futuras (2025-2030)
- Comercialización de iones de sodio: Alternativas de menor coste (¥0,5/Wh) para aplicaciones de baja tasa de C.
- Ampliación VPP: Centrales eléctricas virtuales que agregan almacenamiento de I&C para comerciar Más de 10 GWh diarios en los mercados nacionales.
- Sinergia verde del hidrógeno: Proyectos piloto que combinan almacenamiento y electrolizadores en Ningxia.
Conclusión
El mercado chino de almacenamiento de energía I&C es un $12 mil millones de oportunidades para 2030, combinando la ambición política con los saltos tecnológicos. Para fábricas, almacenes y centros de datos, adoptar sistemas como las plataformas optimizadas para IA de Voltsmile ya no es opcional, sino un imperativo competitivo.