

Der Aufstieg der industriellen und kommerziellen Energiespeicherung in China: Marktausblick 2025
Einführung
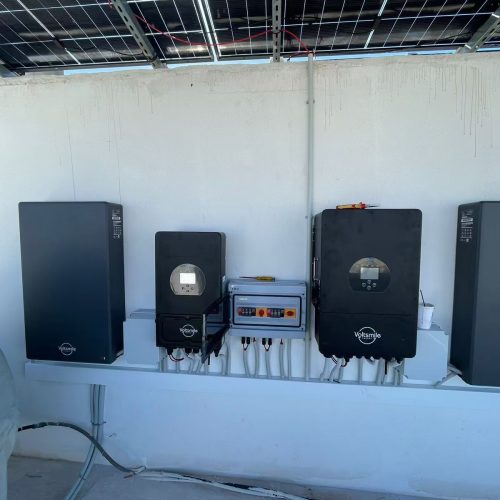
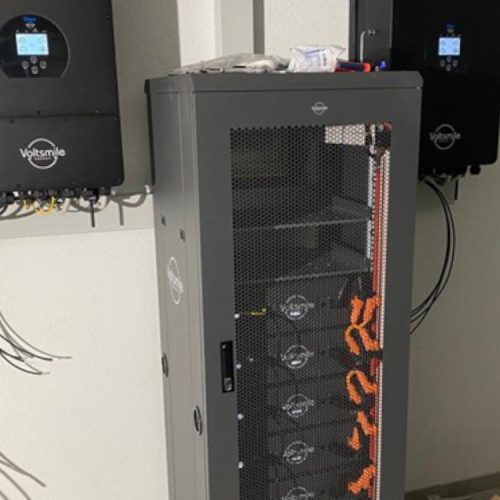
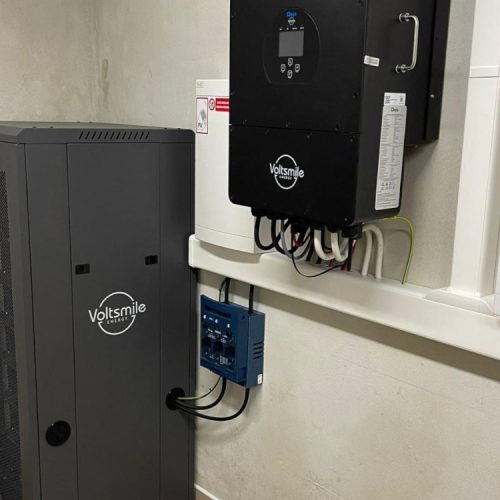
Der chinesische Sektor für Energiespeicherung in Industrie und Gewerbe (I&C) erlebt ein beispielloses Wachstum, das durch steigende Stromkosten, politische Anreize und den dringenden Bedarf an Energieresilienz angetrieben wird. Ab 2025 wird der Markt Prognosen zufolge die 20 GWh jährlich, mit Voltsmile als wichtiger Innovator für skalierbare, KI-gesteuerte Speicherlösungen positioniert. In diesem Artikel werden die technologischen, wirtschaftlichen und regulatorischen Kräfte untersucht, die Chinas IuK-Energiespeicherlandschaft prägen.
1. Marktdynamik: Warum China bei der IuK-Energiespeicherung führend ist
1.1 Politischer Rückenwind
- Duale Kohlenstoff-Ziele: Chinas Versprechen zur Kohlenstoffneutralität bis 2060 hat die Vorschriften für die Integration erneuerbarer Energien beschleunigt, und Provinzen wie Guangdong verlangen 10% Speicherkapazität für neue Solar-/Windprojekte.
- Time-of-Use-Tarife (TOU): Ausweitung der Preisunterschiede zwischen Spitzen- und Schwachlastzeiten (z. B., ¥1,50/kWh zu Spitzenzeiten vs. ¥0,30/kWh außerhalb der Spitzenzeiten in Zhejiang) machen die Speicherung wirtschaftlich rentabel.
- Subventionen: Lokale Regierungen bieten ¥0,3-0,5/kWh Anreize für Projekte zur Spitzenreduzierung.
1.2 Wirtschaftliche Triebkräfte
- Hoher Bedarf an industrieller Energie: Produktionszentren (z. B. Jiangsu, Shandong) Gesicht 8-12% jährlicher Anstieg der Stromkostenund drängt die Fabriken zur Lagerung.
- ROI-Verbesserung: Fortschrittliche Lithium-Ionen-Systeme erreichen jetzt <5-jährige Amortisationszeitenvon 7+ Jahren im Jahr 2020.
2. Schlüsseltechnologien zur Umgestaltung des Sektors
2.1 Lithium-Ionen-Dominanz
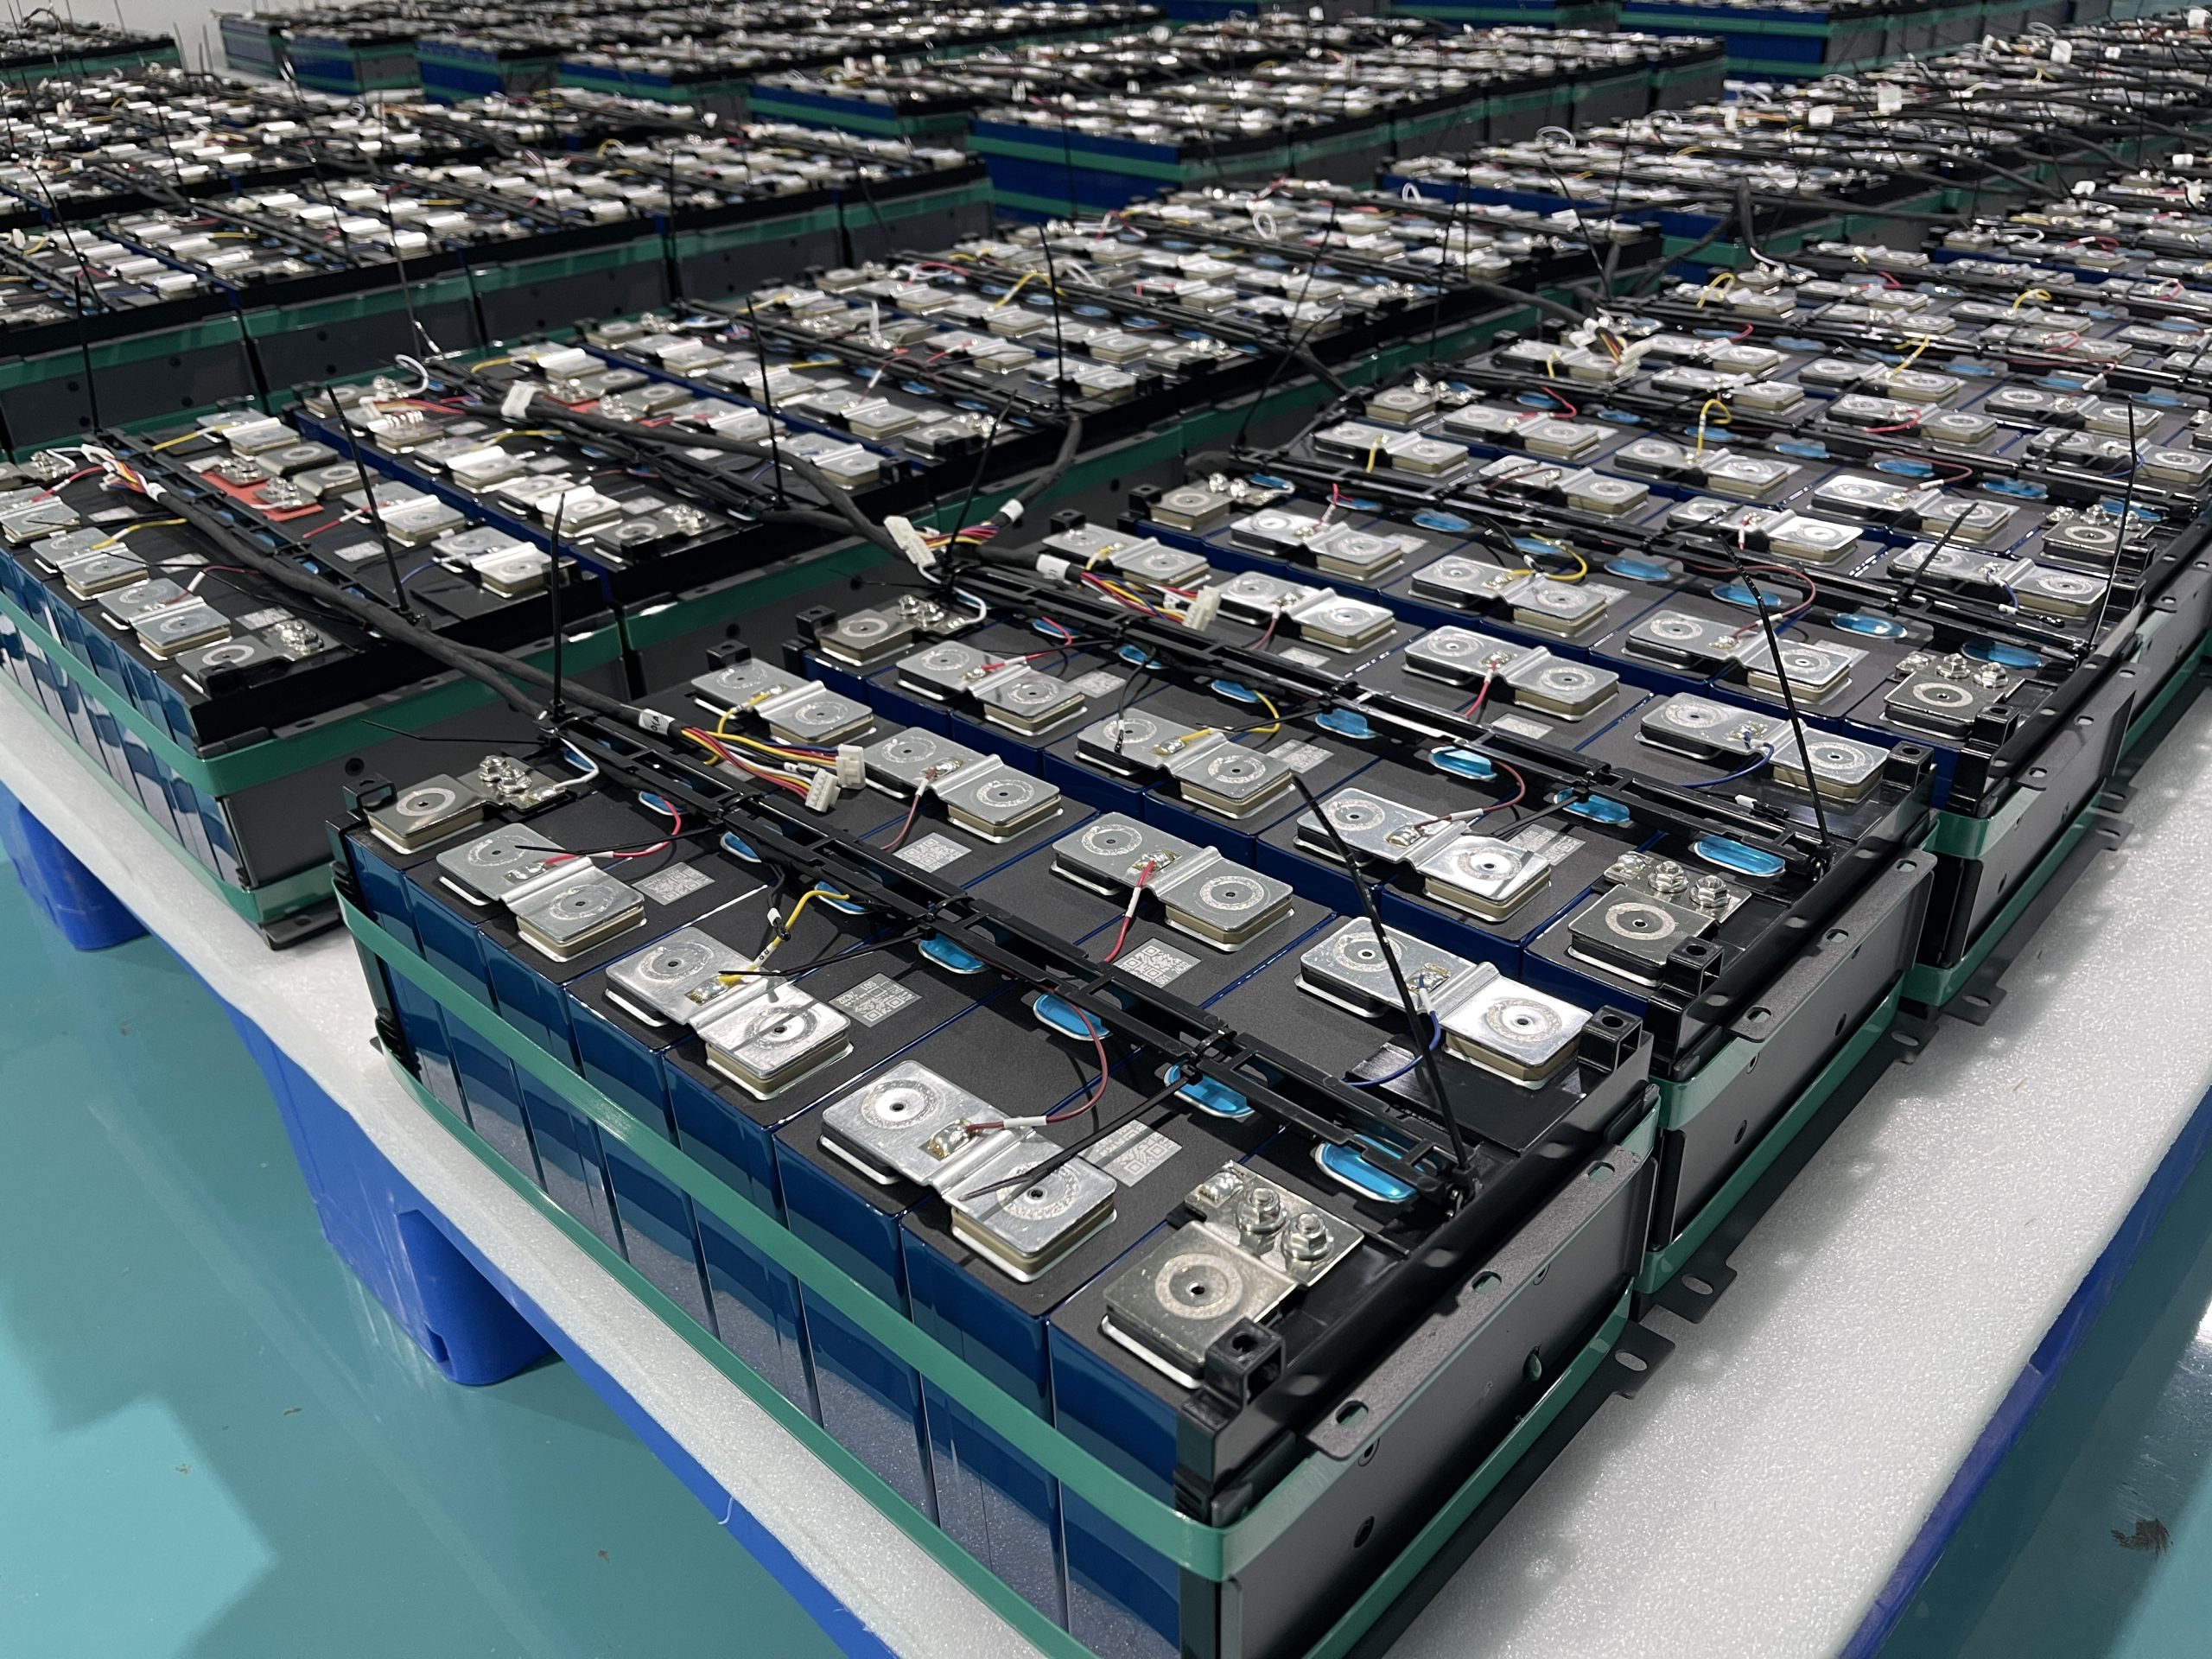
- LFP-Batterien: CATL, BYD, und Voltsmile's 300Ah+ Zellen dominieren die Sicherheit (>5.000 Zyklen) und die Kosten (¥0.8/Wh im Jahr 2025).
- Hybride Systeme: Solar- und Speichermikronetze senken Energierechnungen um 40-60% für Textilfabriken in Fujian.
2.2 KI und Digitalisierung
- Voltsmile's Smart EMS: Maschinelles Lernen optimiert die Lade-/Entladezyklen und steigert den ROI um 15-20% im Vergleich zu herkömmlichen Systemen.
- Blockchain für P2P-Handel: Pilotprojekte in Shenzhen ermöglichen Fabriken den Handel mit gespeicherter Energie über provinzielle Netze.
3. Herausforderungen und Lösungen
3.1 Netzintegration
- Frequenzregelung: Voltsmile's 2C-zertifizierte Batterien Unterstützung der Netzstabilität in den Windparks der Inneren Mongolei.
- Normung: Chinas GB/T 36276-2023 Normen zur Verbesserung der Interoperabilität.
3.2 Sicherheit und Recycling
- Thermisches Durchgehen verhindern: Voltsmile's Keramik-Separator-Technologie reduziert Brandrisiken um 90%.
- Recycling im geschlossenen Kreislauf: Partnerschaften mit GEM ermöglichen 95%+ Materialrückgewinnung aus ausgemusterten Batterien.
4. Zukünftige Trends (2025-2030)
- Vermarktung von Natrium-Ionen: Kostengünstigere Alternativen (¥0,5/Wh) für Anwendungen mit niedriger C-Rate.
- VPP-Erweiterung: Virtuelle Kraftwerke, die I&C-Speicher für den Handel aggregieren 10+ GWh täglich auf den nationalen Märkten.
- Grüne Wasserstoff-Synergie: Pilotprojekte zur Kopplung von Speichern und Elektrolyseuren in Ningxia.
Schlussfolgerung
Der chinesische Markt für I&C-Energiespeicher ist ein $12 Milliarden Gelegenheit bis 2030 zu erreichen, wobei sich politische Ambitionen mit technologischen Sprüngen verbinden. Für Fabriken, Lagerhäuser und Rechenzentren ist die Einführung von Systemen wie den KI-optimierten Plattformen von Voltsmile nicht mehr optional, sondern eine Notwendigkeit für den Wettbewerb.